مالیات نقره چقدر است؟ نحوه محاسبه مالیات خرید و فروش نقره
هنگام خرید نقره، مبلغی که در نهایت روی فاکتور میبینید فقط قیمت خود نقره نیست. قیمت خرید نقره معمولاً از ارزش نقره، اجرت ساخت، سود یا کارمزد فروشنده و مالیات بر ارزش افزوده تشکیل میشود. به همین دلیل، قیمت زیورآلات نقره میتواند بیشتر از ارزش نقره خام بهکاررفته در آن باشد.
اما مالیات نقره چقدر است، چگونه محاسبه میشود و پرداخت آن بر عهده خریدار است یا فروشنده؟ در این مقاله توضیح میدهیم مالیات بر ارزش افزوده نقره چیست و وضعیت مالیات زیورآلات، شمش، ساچمه، نقره آبشده و نقره دستدوم چه تفاوتی با یکدیگر دارد.
آیا نقره مالیات دارد؟
بله؛ خرید نقره در ایران میتواند مشمول مالیات بر ارزش افزوده باشد. زمانی که نقره توسط فروشندهای عرضه میشود که طبق مقررات موظف به دریافت مالیات و صدور صورتحساب است، مبلغ مالیات بر ارزش افزوده نیز به قیمت فروش اضافه میشود.
در قانون مالیات بر ارزش افزوده، عرضه کالاها و خدمات در ایران اصولاً مشمول مقررات این قانون است؛ مگر آنکه برای کالایی معافیت مشخصی در نظر گرفته شده باشد. در متن فعلی قانون، برای اصل نقره معافیتی مشابه اصل طلا پیشبینی نشده است؛ بنابراین در فروش مشمول، مالیات نقره معمولاً بر مبنای ارزش فروش درجشده در صورتحساب محاسبه میشود.
البته منظور از «مالیات نقره» در این مقاله، مالیات بر ارزش افزودهای است که هنگام خرید پرداخت میشود. مالیات بر درآمد یا عملکرد نقرهفروش موضوع دیگری است و براساس درآمد و سود کسبوکار محاسبه میشود.
مالیات بر ارزش افزوده نقره چیست؟
مالیات بر ارزش افزوده نقره مبلغی است که هنگام فروش نقره به قیمت کالا اضافه میشود. فروشنده، این مبلغ را از خریدار دریافت میکند و پس از کسر اعتبار مالیاتی خریدهای خود، آن را طبق مقررات به سازمان امور مالیاتی میپردازد.
براساس تعریف قانونی، مالیات بر ارزش افزوده برابر با تفاوت مالیات فروش و مالیات خرید مؤدی در یک دوره مالیاتی است. بنابراین مبلغی که مشتری در فاکتور مشاهده میکند، درآمد خالص فروشنده محسوب نمیشود؛ بلکه فروشنده وظیفه دارد آن را دریافت و به حساب سازمان امور مالیاتی واریز کند.
برای مثال، اگر فروشنده هنگام خرید نقره خام مالیات پرداخت کرده باشد، مالیات پرداختشده میتواند تحت شرایط قانونی بهعنوان اعتبار مالیاتی او در نظر گرفته شود و از مالیات فروش کسر شود. این اعتبار متعلق به فعال اقتصادی است و به این معنا نیست که خریدار نهایی میتواند مالیات پرداختی خود را هنگام فروش نقره پس بگیرد.
مالیات نقره چقدر است؟
نرخ پایه مالیات بر ارزش افزوده در ماده ۷ قانون، ۹ درصد تعیین شده است؛ اما براساس قانون بودجه سال ۱۴۰۵، یک واحد درصد به نرخ کالاها و خدمات موضوع این ماده اضافه شده و نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵ به ۱۰ درصد رسیده است.
بنابراین در زمان انتشار این مقاله، مالیات بر ارزش افزوده نقره در فروشهای مشمول، با نرخ عمومی ۱۰ درصد محاسبه میشود. از آنجا که نرخ مالیات ممکن است در قوانین بودجه سالانه تغییر کند، بهتر است تاریخ آخرین بهروزرسانی مقاله نیز در صفحه درج شود.
مالیات نقره در قیمت نهایی خرید نقره چگونه محاسبه میشود؟
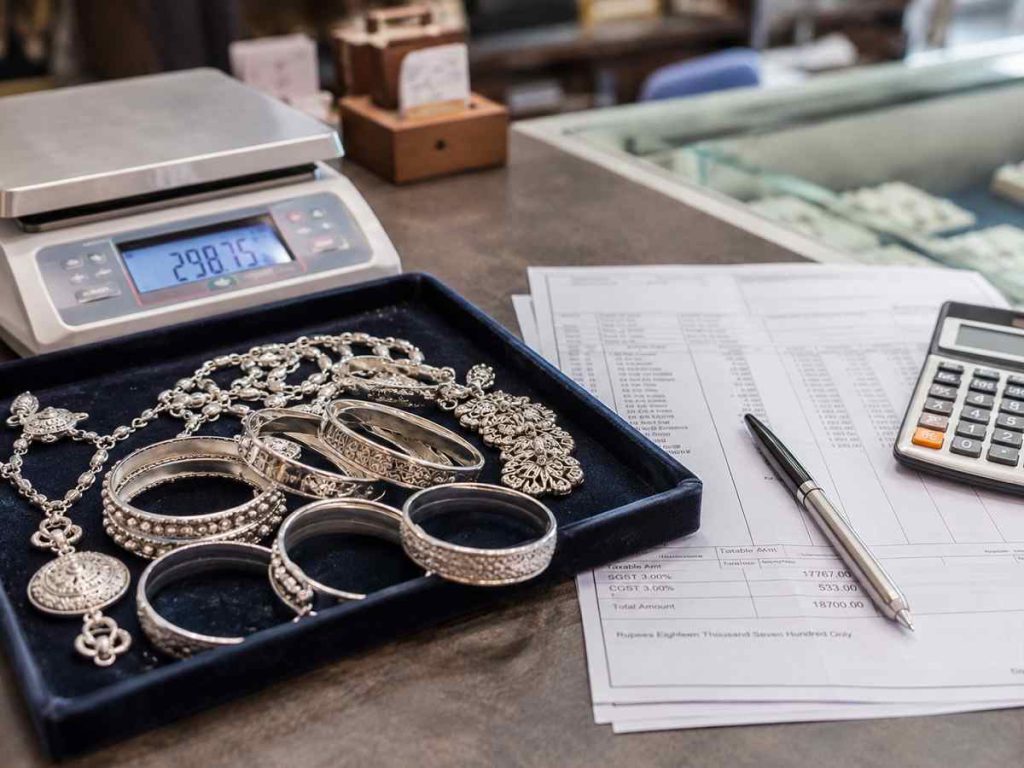
مأخذ محاسبه مالیات بر ارزش افزوده، ارزش فروش درجشده در صورتحساب الکترونیکی است. در فروش زیورآلات نقره، قیمت پیش از مالیات معمولاً از ارزش خود نقره، اجرت ساخت، سود یا کارمزد فروشنده و سایر هزینههای مشمول تشکیل میشود.
برای آشنایی با تمام عوامل مؤثر بر قیمت، از جمله وزن، عیار، قیمت روز، اجرت و سود فروشنده، مقاله قیمت نقره چطور محاسبه میشود را مطالعه کنید.
فرمول ساده محاسبه به این صورت است:
قیمت پیش از مالیات = ارزش نقره + اجرت ساخت + سود یا کارمزد فروشنده
مالیات بر ارزش افزوده = قیمت پیش از مالیات × ۱۰ درصد
قیمت نهایی = قیمت پیش از مالیات + مالیات بر ارزش افزوده
بنابراین این عبارت که «مالیات نقره فقط روی وزن نقره و اجرت محاسبه میشود» دقیق نیست. وزن ابتدا در قیمت هر گرم نقره با عیار مربوط ضرب میشود تا ارزش ریالی نقره به دست آید. سپس اجرت، سود و سایر مبالغ مشمول به آن اضافه میشوند و مالیات روی مبلغ فروش پیش از مالیات محاسبه خواهد شد.
تخفیف واقعی ثبتشده در فاکتور، بخشی از مأخذ مالیات محسوب نمیشود؛ یعنی ابتدا تخفیف از قیمت کم میشود و سپس مالیات بر مبلغ باقیمانده محاسبه میشود.
مالیات نقره دستدوم، آبشده، شمش و زیورآلات
نوع و شکل نقره میتواند روی اجرت، کارمزد و شیوه قیمتگذاری تأثیر بگذارد؛ اما لزوماً به معنای وجود مالیات جداگانه برای هر نوع نقره نیست. اصطلاحاتی مانند «مالیات شمش نقره» یا «مالیات ساچمه نقره» معمولاً به همان مالیات بر ارزش افزوده فروش آن کالا اشاره دارند.
مالیات زیورآلات نقره
در زیورآلات نقره، قیمت فروش معمولاً شامل ارزش نقره بهکاررفته، اجرت ساخت، سود فروشنده و در برخی محصولات هزینه سنگ یا متعلقات است. در صورتی که فروش مشمول مالیات باشد، مالیات بر ارزش افزوده روی مبلغ مشمول مندرج در فاکتور محاسبه میشود.
زیورآلات نقره معمولاً به دلیل داشتن اجرت ساخت و سود فروشنده، اختلاف قیمت بیشتری با نقره خام دارند. این اختلاف فقط مربوط به مالیات نیست و بخش مهمی از آن به طراحی، ساخت، پرداختکاری، سنگگذاری، برند و سود فروشنده مربوط میشود.
مالیات نقره دستدوم
دستدوم بودن نقره بهتنهایی به معنی معافیت قطعی آن از مالیات بر ارزش افزوده نیست. اگر یک فروشگاه یا فعال اقتصادی مشمول، نقره دستدوم را بفروشد، معامله براساس وضعیت مالیاتی فروشنده و مبلغ درجشده در صورتحساب بررسی میشود.
اگر شخصی بهصورت موردی نقره شخصی خود را به فرد یا فروشگاه دیگری بفروشد، معمولاً مانند یک واحد تجاری مالیات بر ارزش افزوده جداگانهای از خریدار دریافت نمیکند. بااینحال، فروش مجدد نقره توسط فروشگاه مشمول میتواند تابع مقررات مالیات بر ارزش افزوده باشد.
در نتیجه، جمله «نقره دستدوم چون یک بار مالیات آن پرداخت شده، دیگر مالیات ندارد» بهصورت مطلق درست نیست. مالیات بر ارزش افزوده در زنجیره معاملات محاسبه میشود و مالیات خرید معتبر برای فعال اقتصادی میتواند بهعنوان اعتبار مالیاتی از مالیات فروش کسر شود.
مالیات نقره آبشده و ساچمه نقره
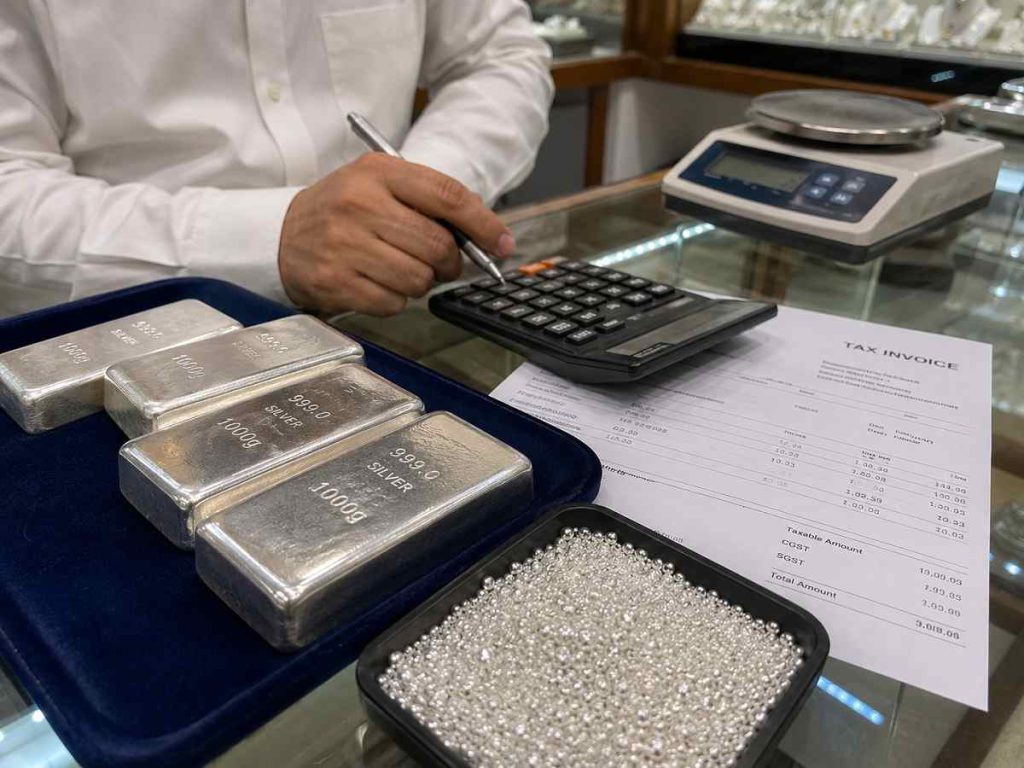
نقره آبشده و ساچمه نقره معمولاً اجرت ساخت زیورآلات را ندارند؛ اما نداشتن اجرت به معنی معاف بودن از مالیات نیست. اگر این محصولات توسط فروشنده مشمول عرضه شوند، مالیات براساس مبلغ فروش ثبتشده در فاکتور محاسبه میشود.
برای مثال، اگر قیمت فروش ساچمه نقره شامل ارزش نقره و کارمزد فروشنده باشد، مالیات بر ارزش افزوده روی مجموع مبلغ مشمول محاسبه میشود. در قانون مالیات بر ارزش افزوده، معافیت عمومی و مستقلی با عنوان «ساچمه نقره» یا «نقره آبشده» ذکر نشده است.
عیار نقره میزان خلوص آن را نشان میدهد و مستقیماً بر ارزش نقره آبشده، ساچمه، شمش و زیورآلات اثر میگذارد. برای آشنایی با عیارهای ۹۲۵، ۹۹۹ و روش تشخیص آنها، راهنمای عیار نقره چیست را مطالعه کنید.
مالیات شمش نقره
شمش نقره نیز صرفاً به دلیل خام یا سرمایهای بودن، بهطور عمومی بدون مالیات محسوب نمیشود. در فهرست معافیتهای قانون، انواع شمش طلا بهصراحت ذکر شدهاند؛ اما چنین معافیت عمومیای برای شمش نقره در متن قانون دیده نمیشود.
البته معاملات گواهی سپرده کالایی شمش نقره در بورس کالا شرایط متفاوتی دارند. معاملات خود گواهی سپرده از مالیات و عوارض ارزش افزوده معاف است؛ اما در صورت درخواست تحویل فیزیکی شمش از انبار، خریدار باید مالیات و عوارض مربوط را طبق مقررات پرداخت کند.
بنابراین نباید معافیت گواهی سپرده بورسی را به خرید عادی و فیزیکی شمش نقره از تمام فروشگاهها تعمیم داد.
مالیات خرید و فروش نقره به چه کسی تعلق میگیرد و به عهده فروشنده است یا مشتری؟
از نظر پرداخت مبلغ، مالیات خرید نقره بر عهده مشتری است و به مبلغ نهایی فاکتور اضافه میشود؛ اما از نظر قانونی، فروشنده مشمول مسئول محاسبه، دریافت، ثبت و واریز مالیات است.
ماده ۱۷ قانون مالیات بر ارزش افزوده مؤدیان را موظف کرده است مالیات و عوارض فروش را از خریدار یا کارفرما دریافت و پس از کسر مالیاتهای پرداختی، به حساب سازمان امور مالیاتی واریز کنند.
بنابراین وظایف دو طرف را میتوان به این صورت خلاصه کرد:
مشتری: مالیات درجشده در فاکتور را همراه قیمت کالا پرداخت میکند.
فروشنده: مالیات را محاسبه، در صورتحساب ثبت، از مشتری دریافت و طبق مقررات به سازمان امور مالیاتی پرداخت میکند.
فروشنده نباید مبلغی را با عنوان مبهم «مالیات فروشنده» یا «مالیات عملکرد» جداگانه از مشتری دریافت کند. مالیاتی که میتواند در فاکتور خرید درج شود، مالیات و عوارض قانونی مربوط به همان فروش است.
تفاوت مالیات نقره و طلا
مهمترین تفاوت مالیات نقره و طلا به مبنای محاسبه مالیات مربوط میشود. براساس ماده ۲۶ قانون مالیات بر ارزش افزوده، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات از مالیات و عوارض معاف است و مالیات فقط به اجرت ساخت، حقالعمل و سود فروشنده تعلق میگیرد.
اما نقره در این معافیت ویژه نام برده نشده است. در نتیجه، در فروش مشمول نقره، مالیات میتواند براساس کل ارزش فروش مندرج در صورتحساب، شامل ارزش اصل نقره، اجرت و سود فروشنده محاسبه شود. موضوع اضافهشدن نقره به معافیت فلزات گرانبها نیز در مجلس مطرح شده، اما گزارش رسمی مجلس نشان میدهد حل این مسئله نیازمند اصلاح حکم قانونی است.
بهطور خلاصه:
طلا: اصل فلز معاف است و مالیات به اجرت، حقالعمل و سود تعلق میگیرد.
نقره: در متن فعلی قانون، اصل فلز از معافیت ویژه طلا برخوردار نیست و مبنای مالیات معمولاً کل مبلغ مشمول فروش است.
تفاوت نقره و طلا فقط به نحوه محاسبه مالیات محدود نمیشود و عواملی مانند بودجه، نقدشوندگی، اجرت، نوسان قیمت و هدف از خرید نیز در انتخاب میان این دو فلز اهمیت دارند. برای مقایسه کامل، مقاله نقره بهتره بخریم یا طلا را بخوانید.
مالیات خرید و فروش آنلاین نقره
آنلاین یا حضوری بودن خرید، بهخودیخود تغییری در ماهیت مالیات ایجاد نمیکند. فروش اینترنتی نقره نیز نوعی عرضه کالا محسوب میشود و اگر فروشنده مشمول مالیات بر ارزش افزوده باشد، باید مالیات را در قیمت یا صورتحساب مشخص کرده و معامله را طبق مقررات ثبت کند.
بنابراین هنگام خرید آنلاین نقره باید به این موارد توجه کرد:
- قیمت اعلامشده شامل مالیات است یا مالیات در مرحله پرداخت اضافه میشود؟
- ارزش نقره، اجرت، کارمزد و مالیات در فاکتور مشخص شدهاند؟
- فروشنده فاکتور معتبر یا صورتحساب الکترونیکی ارائه میدهد؟
- محصول بهصورت فیزیکی تحویل داده میشود یا معامله مربوط به گواهی سپرده کالایی است؟
فروشگاه نباید پس از ثبت سفارش، مبلغ نامشخصی را بدون توضیح با عنوان مالیات به قیمت اضافه کند. مبلغ مالیات باید بر مبنای قیمت مشمول و نرخ قانونی قابل محاسبه باشد.
مثال عددی محاسبه مالیات نقره هنگام خرید
فرض کنید قیمت یک قطعه زیورآلات نقره بهصورت زیر محاسبه شده باشد:
- ارزش نقره بهکاررفته: ۱۰ میلیون تومان
- اجرت ساخت: ۱ میلیون و ۵۰۰ هزار تومان
- سود و کارمزد فروشنده: ۵۰۰ هزار تومان
در این حالت، قیمت پیش از مالیات برابر است با:
۱۰,۰۰۰,۰۰۰ + ۱,۵۰۰,۰۰۰ + ۵۰۰,۰۰۰ = ۱۲,۰۰۰,۰۰۰ تومان
با فرض نرخ ۱۰ درصدی سال ۱۴۰۵:
مالیات بر ارزش افزوده = ۱۲,۰۰۰,۰۰۰ × ۱۰٪ = ۱,۲۰۰,۰۰۰ تومان
بنابراین قیمت نهایی قابل پرداخت برابر خواهد بود با:
۱۲,۰۰۰,۰۰۰ + ۱,۲۰۰,۰۰۰ = ۱۳,۲۰۰,۰۰۰ تومان
در این مثال، مالیات روی کل مبلغ مشمول فروش محاسبه شده است؛ زیرا معافیت ویژه اصل طلا در قانون، به نقره تسری داده نشده است. نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵ نیز ۱۰ درصد اعلام شده است.
آیا هنگام فروش نقره مالیات کم میشود؟
اگر مصرفکننده نقره خود را به فروشگاه بفروشد، معمولاً مالیات بر ارزش افزودهای که هنگام خرید پرداخت کرده است به او بازگردانده نمیشود. فروشگاه نیز غالباً قیمت خرید را براساس وزن، عیار، قیمت روز نقره و ارزش قابل بازیافت فلز محاسبه میکند.
اجرت ساخت، سود فروشنده و مالیات پرداختشده در خرید اولیه معمولاً جزو ارزش ذاتی نقره نیستند؛ به همین دلیل هنگام فروش مجدد، تمام مبلغی که خریدار در زمان خرید پرداخت کرده بود، قابل بازیابی نخواهد بود.
بااینحال، این کاهش قیمت را نباید لزوماً «کسر مالیات هنگام فروش» نامید. فروشگاه ممکن است هزینههایی مانند اختلاف قیمت خرید و فروش، کارمزد، هزینه ذوب یا عیارسنجی و افت احتمالی را در قیمت پیشنهادی خود در نظر بگیرد؛ اما این موارد با مالیات بر ارزش افزوده متفاوتاند.
در فروش موردی نقره شخصی، معمولاً ۱۰ درصد از مبلغ فروش بهعنوان مالیات بر ارزش افزوده از فروشنده عادی کسر نمیشود. وضعیت فعالان حرفهای، فروشگاهها و افرادی که خریدوفروش نقره را بهعنوان فعالیت اقتصادی انجام میدهند متفاوت است و میتواند مشمول تکالیف مالیات بر ارزش افزوده و مالیات بر درآمد باشد.
سخن پایانی
مالیات نقرهای که خریدار هنگام خرید در فاکتور مشاهده میکند، معمولاً همان مالیات بر ارزش افزوده نقره است. در قانون، معافیت اصل فلز برای طلا، جواهر و پلاتین پیشبینی شده، اما این معافیت به نقره تسری داده نشده است؛ بنابراین در فروش مشمول، مالیات نقره اصولاً براساس مبلغ فروش ثبتشده در صورتحساب محاسبه میشود.
نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵، ۱۰ درصد است. بااینحال، نوع فروشنده، نحوه انجام معامله و وجود معافیتهای خاص میتواند بر وضعیت مالیاتی خرید اثر بگذارد. به همین دلیل، هنگام خرید زیورآلات، شمش، ساچمه یا نقره آبشده بهتر است فاکتور معتبری دریافت کنید که ارزش نقره، اجرت، سود یا کارمزد و مبلغ مالیات در آن مشخص باشد. احکام مالیاتی قانون بودجه سال ۱۴۰۵ نیز از سوی سازمان امور مالیاتی ابلاغ شده است.
همچنین مالیات، اجرت ساخت و سودی که در زمان خرید پرداخت میشوند، معمولاً هنگام فروش نقره به مصرفکننده بازگردانده نمیشوند. به همین دلیل ممکن است قیمت خرید نقره با مبلغی که فروشگاه هنگام بازخرید پیشنهاد میدهد، تفاوت محسوسی داشته باشد.
سؤالات متداول
آیا نقره مالیات دارد؟
بله. نقره مشمول مالیات بر ارزش افزوده است و برخلاف طلا، اصل نقره در ماده ۲۶ قانون از معافیت ویژه برخوردار نشده است.
مالیات نقره چقدر است؟
نرخ عمومی مالیات بر ارزش افزوده نقره در سال ۱۴۰۵، ۱۰ درصد است که در فروش مشمول، براساس مبلغ فروش مندرج در صورتحساب محاسبه میشود.
آیا هنگام فروش نقره باید مالیات بپردازیم؟
اگر فردی نقره شخصی خود را بهصورت موردی بفروشد، معمولاً مالیات بر ارزش افزوده جداگانهای از مبلغ فروش او کم نمیشود. اما فروشگاهها و افرادی که خریدوفروش نقره را بهعنوان فعالیت اقتصادی انجام میدهند، ممکن است مشمول تکالیف مالیات بر ارزش افزوده و مالیات بر درآمد باشند.
آیا شمش نقره مالیات دارد؟
خرید فیزیکی شمش نقره بهطور عمومی و مطلق از مالیات معاف نیست. معاملات گواهی سپرده شمش نقره در بورس کالا از مالیات بر ارزش افزوده معافاند، اما در صورت تحویل فیزیکی شمش از انبار، مالیات و عوارض مربوط باید پرداخت شود.

مطالب مرتبط